


ჩემი კრედიტინფო - MyCreditinfo
4,669.00 მიმოხილვები
აპის მახასიათებლები
- ვერსია
- 11.4.1
- განახლების თარიღი
- ლიცენზია
- Free
- ჩამოტვირთვები
- 100 000+
- დეველოპერი
- JSC Creditinfo Georgia
- კატეგორიები
- ფინანსები
- პლატფორმა
- Android
ეკრანის სურათები
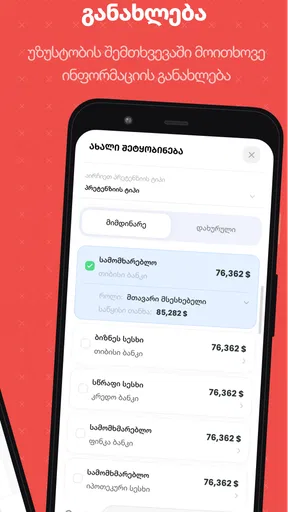
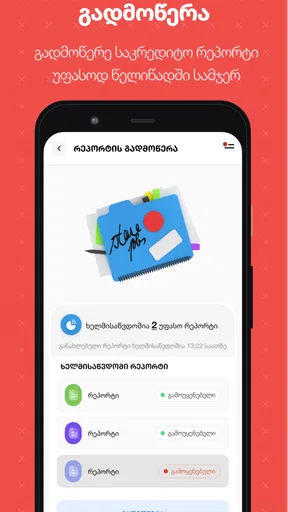
 ანალიზის ავტორი AppCompare
თუ პირველად ცდილობ გაიგო, როგორ გამოიყურება შენი საკრედიტო მდგომარეობა, ჩემი კრედიტინფო საკმაოდ პრაქტიკული საწყისი წერტილია. ეს არის JSC Creditinfo Georgia-ს მიერ შექმნილი ფინანსური აპლიკაცია, რომლის მთავარი იდეა მარტივია: საკრედიტო ისტორიასთან დაკავშირებული ინფორმაციის მართვა უფრო გასაგებ და ყოველდღიურ პროცესად აქციოს. მე მას იმ ადამიანისთვის ვურჩევდი, ვისაც სესხის აღებამდე, განვადების მოთხოვნამდე ან უბრალოდ საკუთარი ფინანსური მდგომარეობის გადამოწმებამდე სურს მომზადება.
აპლიკაცია უფასოდ ვრცელდება და მისი ასაკობრივი შეფასება 3+ არის. Google Play-ზე მას დაახლოებით 4,6-იანი საშუალო შეფასება აქვს, რაც კარგი პირველი შთაბეჭდილებაა, თუმცა საბოლოო არჩევანი მხოლოდ რეიტინგზე არ უნდა დააფუძნო. აქ მთავარი ღირებულება ისაა, რომ საკრედიტო ისტორიის შემოწმება ცალკე ვიზიტად ან რთულ პროცედურად აღარ აღიქმება: შეგიძლია ეს საქმე ტელეფონიდან, შენთვის მოსახერხებელ დროს მიუდგე.
რას უნდა ელოდო პირველივე გამოყენებისას
ჩემი შთაბეჭდილებით, ეს არ არის საბანკო აპლიკაცია, სადაც გადარიცხვებს, ბარათებსა და ყოველდღიურ ხარჯებს ერთ სივრცეში მართავ. მისი ყურადღება უფრო ვიწრო, მაგრამ მნიშვნელოვანი საკითხისკენ არის მიმართული — საკრედიტო ისტორიის მართვა. ამიტომ ინსტალაციის შემდეგ არ უნდა ელოდო მრავალფუნქციურ ფინანსურ პანელს. აპლიკაციის სარგებლიანობა სწორედ იმაშია, რომ ერთ კონკრეტულ ამოცანაზე კონცენტრირდება.
ეს განსხვავება თავიდანვე მნიშვნელოვანია. თუ გჭირდება ბიუჯეტის დაგეგმვა, ხარჯების კატეგორიებად დაყოფა ან საბანკო ანგარიშების გაერთიანება, სხვა ტიპის ფინანსური ხელსაწყო უფრო გამოგადგება. მაგრამ თუ გინდა გაიგო, რა სურათს ხედავს კრედიტორი შენს საკრედიტო ქცევაზე, ჩემი კრედიტინფო უფრო შესაბამისი არჩევანია.
აპლიკაცია განსაკუთრებით სასარგებლოა რამდენიმე სიტუაციაში. მაგალითად, თუ ახალი სესხის აღებას ფიქრობ, წინასწარ გადამოწმება დაგეხმარება, რომ ბანკში ან მიკროსაფინანსო ორგანიზაციაში მისვლამდე უკეთ იცოდე შენი მდგომარეობა. იგივე ეხება განვადებას, საკრედიტო ბარათს ან რამდენიმე ვალდებულების შემდეგ საკუთარ ფინანსურ ჩანაწერებზე დაკვირვებას.
მნიშვნელოვანია, რომ აპლიკაციას წინასწარ მომზადებული მოლოდინით მიუდგე: ის არ არის ინსტრუმენტი, რომელიც ავტომატურად გააუმჯობესებს საკრედიტო მდგომარეობას. მისი როლი ინფორმაციის გაცემა და მართვაში დახმარებაა. გადაწყვეტილებებს, გადახდებსა და მომავალ ფინანსურ ნაბიჯებს ისევ შენ იღებ.
ინსტალაციამდე რა უნდა გაითვალისწინო
ჩემი კრედიტინფოს მიმდინარე ვერსია არის 11.4.1 და მუშაობს Android 7.0-დან. ეს ნიშნავს, რომ შედარებით ძველ Android მოწყობილობაზეც გამოყენების შესაძლებლობა გაქვს, თუმცა პრაქტიკული გამოცდილება მაინც დამოკიდებული იქნება ტელეფონის მუშაობის სისწრაფეზე, სისტემის მდგომარეობასა და ინტერნეტთან კავშირზე.
წაიკითხეთ არჩევანის გაკეთებამდე

Flightradar24: როგორ აქცევს ფრენების ყურება ცნობისმოყვარეებს საზოგადოებად

როცა რიტმი წყდება, რამდენად საიმედოა Tiles Hop

Spotify მუსიკას არჩევს ჩვენთან ერთად და ჩვენს ნაცვლად

Xiaomi-ის ამინდის აპზე გადასვლა: როდის ღირს და რას დაკარგავთ

ფერების შევსების მშვიდი რიტუალი: რატომ გვიზიდავს Coloring Games

eBay-ის აპი: იშვიათი ნივთების ძიება და გაყიდვა მოთმინებას მოითხოვს
აპლიკაციას ასიათასზე მეტი ინსტალაცია აქვს, ამიტომ ის სრულიად უცნობი ან ერთჯერადი ინსტრუმენტი არ არის. ამავე დროს, მომხმარებელთა რაოდენობა არ ნიშნავს, რომ ყველასთვის ერთნაირად კომფორტული იქნება. ფინანსურ აპებში ჩემთვის უფრო მნიშვნელოვანია, რამდენად მკაფიოდ არის წარმოდგენილი პირადი ინფორმაცია და რამდენად მარტივად ვხვდები, შემდეგ რა უნდა გავაკეთო.
დაწყებამდე გირჩევ, გამოიყენო შენი პირადი მოწყობილობა და არა სხვისი ტელეფონი. საკრედიტო ისტორია მგრძნობიარე ფინანსური ინფორმაციაა. თუ აპლიკაციაში ანგარიშის შექმნა ან იდენტიფიკაცია დაგჭირდება, პროცესი მშვიდად გაიარე და არ იჩქარო პირადი მონაცემების შეყვანა მაშინ, როცა ეკრანს სხვა ადამიანი უყურებს.
პირველი გაშვება და ანგარიშის მომზადება
პირველი ნაბიჯი მარტივია: დააყენე აპლიკაცია, გახსენი და მიჰყევი ეკრანზე ნაჩვენებ ინსტრუქციებს. ფინანსური სერვისების შემთხვევაში რეგისტრაცია მხოლოდ ფორმის შევსება არ არის; ხშირად საჭიროა, რომ სისტემა დარწმუნდეს, კონკრეტულად ვის ეკუთვნის მოთხოვნილი ინფორმაცია. ამიტომ მომხმარებლის იდენტიფიცირების ეტაპი ბუნებრივი ნაწილია და არა ზედმეტი დაბრკოლება.
აქ ჩემი მთავარი რჩევაა, არ სცადო პროცესის დაჩქარება შემთხვევითი მონაცემებით ან სხვისი ანგარიშით. თუ რომელიმე ველი გაუგებარია, სჯობს ჯერ წაიკითხო განმარტება და შემდეგ გააგრძელო. საკრედიტო ჩანაწერებში სახელის, პირადი მონაცემების ან სხვა საიდენტიფიკაციო დეტალის შეუსაბამობამ შეიძლება უფრო მეტი დაბნეულობა შექმნას, ვიდრე რამდენიმე წუთით მეტი ყურადღებით მუშაობამ.
პირველივე შესვლისას არ არის აუცილებელი ყველა ეკრანის ზედაპირულად გადავლა. უკეთესი მიდგომაა, მოძებნო ის ნაწილი, რომელიც უშუალოდ საკრედიტო ისტორიას ან შენს პირად ანგარიშს ეხება. ამ გზით სწრაფად მიხვდები, რა არის ხელმისაწვდომი და რა ინფორმაციაა საჭირო შემდეგი ნაბიჯისთვის.
თუ აპლიკაცია შენს მოლოდინზე ნელა რეაგირებს, ჯერ ინტერნეტკავშირი შეამოწმე და შემდეგ სცადე ხელახლა. ფინანსური მონაცემების ჩატვირთვისას მოთმინება სჯობს ეკრანის მრავალჯერ დაჭერას. ერთსა და იმავე მოქმედებაზე განმეორებით დაჭერამ შეიძლება უბრალოდ გაართულოს იმის გაგება, რა ეტაპზე ხარ.
პირველი რეალური შედეგი: საკუთარი ისტორიის შემოწმება
პირველი წარმატებული მოქმედება, რომელსაც მე გირჩევ, არის საკუთარი საკრედიტო ინფორმაციის ნახვა და არა აპლიკაციის ყველა მენიუს დათვალიერება. ამ მომენტში უკვე მიიღებ პასუხს მთავარ კითხვაზე: რა ინფორმაციაა შენს სახელთან დაკავშირებული და რამდენად ემთხვევა ის შენს მოლოდინს.
შემოწმებისას ნუ ეცდები მხოლოდ ერთ რიცხვს მიაქციო ყურადღება. საკრედიტო მდგომარეობის შეფასება უფრო ფართო სურათია. ჩემთვის სასარგებლო სამუშაო მეთოდია, რომ ჩანაწერები სამ ნაწილად დავყო: რას ველოდი, რა დამხვდა და რომელი დეტალი საჭიროებს დამატებით გარკვევას.
მაგალითად, თუ ოდესმე გქონდა სესხი ან განვადება, გადაამოწმე, სწორად ცნობ თუ არა ყველა ჩანაწერს. თუ რომელიმე ვალდებულება უკვე დახურული გეგონა, მაგრამ ინფორმაციაში ისევ ჩანს, ეს ჯერ კიდევ არ ნიშნავს, რომ აპლიკაცია შეცდომას უშვებს. შესაძლოა მონაცემის განახლების დრო, ჩანაწერის სტატუსი ან კონკრეტული ორგანიზაციის მიერ მიწოდებული ინფორმაცია იყოს გასარკვევი.
სწორედ აქ ჩნდება ერთ-ერთი ნაკლებად აშკარა, მაგრამ მნიშვნელოვანი სარგებელი: აპლიკაცია მხოლოდ მომავალი სესხისთვის მომზადებაში არ გეხმარება. ის შეიძლება გამოგადგეს საკუთარი ფინანსური მეხსიერების შესამოწმებლადაც. რამდენიმე წლის წინ აღებული პროდუქტის დეტალები შეიძლება აღარ გახსოვდეს, ხოლო საკრედიტო ჩანაწერი დაგეხმაროს, რომ გადაწყვეტილებები ვარაუდის ნაცვლად რეალურ ინფორმაციაზე დააფუძნო.
ჩემი პრაქტიკული რჩევაა, პირველი შემოწმების შემდეგ მოკლედ ჩაინიშნო ის საკითხები, რომლებიც შენთვის გაუგებარია. მაგალითად: რომელი ჩანაწერი არ გეცნობა, რომელი ვალდებულება გეგონა დახურული და სად არ ემთხვევა ინფორმაცია შენს პირად დოკუმენტებს. ეს სია შემდეგი კომუნიკაციისას ბევრად უფრო სასარგებლო იქნება, ვიდრე ზოგადი ფრაზა — „ჩემს ისტორიაში რაღაც ვერ გავიგე“.
როგორ წავიკითხოთ ინფორმაცია ზედაპირული დასკვნების გარეშე
საკრედიტო ინფორმაცია ხშირად ემოციურ რეაქციას იწვევს. მომხმარებელი ხედავს მისთვის არასასურველ ჩანაწერს და მაშინვე ფიქრობს, რომ სესხს ვეღარ აიღებს. მე ასეთ დასკვნას მხოლოდ ერთი ეკრანის ნახვის შემდეგ არ გავაკეთებდი. ჩანაწერის არსებობა და კონკრეტული ფინანსური გადაწყვეტილება ერთი და იგივე არ არის.
აპლიკაციაში ნაჩვენები ინფორმაცია გამოიყენე როგორც მომზადების საშუალება. თუ სესხზე განაცხადის გაკეთებას აპირებ, ჯერ გაიარე საკუთარი ისტორია, შემდეგ ჩამოწერე კითხვები და მხოლოდ ამის შემდეგ შეადარე სხვადასხვა შეთავაზება. ასე თავიდან აიცილებ სიტუაციას, როცა განაცხადს დაუფიქრებლად აგზავნი და მხოლოდ მერე იწყებ საკუთარი მდგომარეობის გარკვევას.
კიდევ ერთი სასარგებლო მიდგომაა პერიოდული კონტროლი მნიშვნელოვანი ფინანსური ნაბიჯების წინ. არ არის აუცილებელი ყოველდღე შეხვიდე და ერთი და იგივე ინფორმაცია ნახო. უფრო გონივრულია შემოწმება მაშინ, როცა გეგმავ ახალ ვალდებულებას, უკვე დაფარე ძველი ვალდებულება ან შენს ფინანსურ მდგომარეობაში მნიშვნელოვანი ცვლილება მოხდა.
ამასთან, აპლიკაციას ვერ შევხედავდი როგორც საბოლოო ფინანსურ მრჩეველს. ის გაძლევს ინფორმაციას, მაგრამ არ ცვლის ხელშეკრულების წაკითხვას, გადახდის გრაფიკის გააზრებას ან ბანკისგან კონკრეტული პირობების დაზუსტებას. თუ რომელიმე ჩანაწერი საეჭვოდ გეჩვენება, აპლიკაციაში ნანახი დეტალი უნდა გამოიყენო საკითხის დასასმელად და არა დაუყოვნებლივი ბრალდების საფუძვლად.
სად შეიძლება დაიბადო დაბნეულობა
პირველი დაბნეულობა ხშირად იმაში მდგომარეობს, რომ მომხმარებელი საკრედიტო ისტორიას მხოლოდ „კარგი“ ან „ცუდი“ ნიშნით უყურებს. რეალურად, ერთი ჩანაწერი შეიძლება სხვადასხვა კონტექსტს მოიცავდეს. ამიტომ აპლიკაციის გამოყენებისას ყურადღება მიაქციე არა მხოლოდ საერთო შთაბეჭდილებას, არამედ თითოეული ინფორმაციის მნიშვნელობასაც.
მეორე სირთულე შეიძლება იყოს ძველი ან უკვე ნაცნობი ვალდებულების ხელახლა დანახვა. ადამიანისთვის ბუნებრივია იფიქროს, რომ დაფარული სესხი მთლიანად გაქრა. თუმცა ფინანსური ჩანაწერის ისტორიული არსებობა და მიმდინარე ვალდებულება ერთმანეთისგან უნდა განვასხვაოთ. თუ სტატუსი ან თარიღი გაუგებარია, სწორედ ეს არის ის მომენტი, როცა დამატებითი განმარტება დაგჭირდება.
მესამე პრაქტიკული საკითხი არის მოლოდინი, რომ აპლიკაციაში ნანახი ინფორმაცია ყველა ორგანიზაციაში ერთნაირ გადაწყვეტილებას გამოიწვევს. ეს ასე მარტივად არ უნდა აღიქვა. სხვადასხვა კრედიტორს შეიძლება ჰქონდეს საკუთარი შეფასების პროცესი და დამატებითი მოთხოვნები. ამიტომ ჩემი კრედიტინფო დაგეხმარება მომზადებაში, მაგრამ კონკრეტული დამტკიცების გარანტიად ვერ გამოდგება.
ასევე, არ ღირს აპლიკაციის გამოყენება სხვისი ისტორიის სანახავად ან სხვისი მონაცემების შეყვანით. ფინანსური ინფორმაციის მართვა პირად პასუხისმგებლობას მოითხოვს. თუ ოჯახის წევრს, მეგობარს ან პარტნიორს საკუთარი მდგომარეობის შემოწმება სურს, უმჯობესია მან თავად გაიაროს პროცესი საკუთარ ანგარიშზე და საკუთარ მოწყობილობაზე.
ჩემი კრედიტინფო და ჩვეულებრივი ალტერნატივები
ჩვეულებრივ ალტერნატივად შეიძლება ჩაითვალოს ბანკში ან სხვა ფინანსურ ორგანიზაციაში უშუალოდ მიმართვა. ეს გზა სასარგებლოა მაშინ, როცა უკვე კონკრეტული პროდუქტი გაქვს შერჩეული და ხელშეკრულების პირობების, განაკვეთისა თუ გადახდის გრაფიკის განხილვა გინდა. მაგრამ მხოლოდ საკუთარი საკრედიტო სურათის გასაგებად ასეთი ვიზიტი ნაკლებად მოქნილია.
ჩემი კრედიტინფოს უპირატესობა იმაშია, რომ წინასწარ მომზადების ეტაპს შენს ხელში ტოვებს. შეგიძლია ჯერ საკუთარი ინფორმაცია გაიაზრო და შემდეგ გადაწყვიტო, რომელ ორგანიზაციასთან ღირს საუბარი. ეს განსაკუთრებით მოსახერხებელია მათთვის, ვისაც არ სურს რამდენიმე ადგილზე მისვლა მხოლოდ იმის გასაგებად, რა მდგომარეობაშია.
მეორე მხრივ, საბანკო აპლიკაციებთან შედარებით აქ ნაკლები მიზეზია ყოველდღე შესასვლელად. ბანკის აპში შეიძლება გადარიცხვა, ბალანსი და გადახდები ერთდროულად მართო; ამ აპის გამოყენება კი უფრო მიზნობრივია. ამიტომ მისი ღირებულება არა ხშირ გამოყენებაში, არამედ საჭირო დროს სწორ ინფორმაციაზე წვდომაშია.
თუ ფინანსურ საკითხებში უკვე გამოცდილი ხარ და მხოლოდ კონკრეტული სესხის პირობების შედარება გჭირდება, ბანკის კონსულტანტთან პირდაპირი საუბარი შეიძლება უფრო სწრაფი აღმოჩნდეს. მაგრამ თუ ჯერ არ იცი, რა მდგომარეობით მიდიხარ ამ საუბარზე, აპლიკაციით წინასწარი შემოწმება უფრო გონივრული ნაბიჯია.
ვის გამოადგება და ვის შეიძლება არ ეყოს
ამ აპს ყველაზე მეტად ვურჩევდი ადამიანს, რომელიც პირველად აპირებს საკრედიტო პროდუქტით სარგებლობას და არ უნდა, გადაწყვეტილება სრულ გაურკვევლობაში მიიღოს. ასევე გამოგადგება მათთვის, ვინც უკვე ჰქონდა სესხი, ახლა ახალ ვალდებულებას გეგმავს ან სურს ძველი ჩანაწერების გადამოწმება.
ის კარგი არჩევანია ფრთხილი მომხმარებლისთვისაც. თუ გადაწყვეტილებამდე ინფორმაციის შეგროვება გირჩევნია, შეგიძლია აპლიკაცია გამოიყენო როგორც პირადი ფინანსური მომზადების ეტაპი. ამ შემთხვევაში მისი მთავარი სარგებელი დროის დაზოგვა კი არა, უფრო გააზრებული საუბრისა და არჩევანის შესაძლებლობაა.
თუმცა აპლიკაცია ნაკლებად გამოგადგება, თუ ელოდები სრულფასოვან ბიუჯეტის მენეჯერს, ფინანსურ დაგეგმვას ან პერსონალურ კონსულტაციას. ის ვერ ჩაანაცვლებს ადამიანს, რომელიც შენს შემოსავალს, ხარჯებსა და მიზნებს მთლიანად გააანალიზებს. ასეთ შემთხვევაში დამატებითი ფინანსური ინსტრუმენტი ან სპეციალისტთან საუბარი უკეთესი იქნება.
ასევე სჯობს სხვა გზა აირჩიო, თუ ტელეფონიდან ფინანსურ ინფორმაციასთან მუშაობა შენთვის კომფორტული არ არის და უფრო დეტალური განმარტება გჭირდება. აპლიკაცია ამარტივებს წვდომას, მაგრამ ყველა მომხმარებლისთვის ინტერპრეტაციას ავტომატურად ვერ გააკეთებს. ზოგჯერ პირისპირ საუბარი უფრო მოსახერხებელია, განსაკუთრებით მაშინ, როცა ჩანაწერი შენთვის მოულოდნელია.
შემდეგი ნაბიჯი: გამოიყენე ინფორმაცია გადაწყვეტილების წინ
ჩემი აზრით, ამ აპლიკაციის გამოყენების საუკეთესო გზა ერთჯერადი ცნობის ნახვა კი არა, კონკრეტულ ფინანსურ გადაწყვეტილებასთან დაკავშირებული პატარა სამუშაო პროცესია. ჯერ შეამოწმე საკუთარი ისტორია, შემდეგ ჩამოწერე გაუგებარი დეტალები, მოამზადე კითხვები და მხოლოდ ამის შემდეგ დაიწყე სესხის ან განვადების პირობების შედარება.
თუ ყველაფერი სწორად გეჩვენება, ესეც სასარგებლო შედეგია — შენ უკვე იცი, რა მდგომარეობით მიდიხარ შემდეგ ეტაპზე. თუ შეუსაბამობას იპოვი, ნუ იჩქარებ განაცხადის გაგზავნას. ჯერ გაარკვიე, რას ეხება ჩანაწერი და რა ნაბიჯია საჭირო მის დასაზუსტებლად. ეს მიდგომა განსაკუთრებით მნიშვნელოვანია მაშინ, როცა ახალი ვალდებულება შენს ბიუჯეტზე ხანგრძლივ გავლენას მოახდენს.
ჩემი კრედიტინფოს ძლიერი მხარე მისი მიზნობრიობაა: ის საკრედიტო ისტორიას ყოველდღიურ ტელეფონურ გამოცდილებად აქცევს და მომხმარებელს საშუალებას აძლევს, ფინანსურ ორგანიზაციასთან საუბრამდე მომზადებული იყოს. მისი შეზღუდვაც იგივე ადგილიდან მოდის — ეს არ არის მთელი ფინანსური ცხოვრების სამართავი აპი და არც ყველა კითხვაზე მზა პასუხს იძლევა.
საბოლოოდ, მე მას დავაყენებდი იმ ადამიანებისთვის, ვისაც საკუთარი საკრედიტო მდგომარეობის გაგება სურს მარტივი გზით და უფასო ინსტრუმენტით. ჯამში, აპლიკაციას დაახლოებით 4,6-იანი შეფასება აქვს 391 შეფასების საფუძველზე, ხოლო მომხმარებელთა მიერ დაწერილია 69 მიმოხილვა. ეს კარგი ნიშანია, თუმცა ჩემთვის უფრო მნიშვნელოვანია მისი პრაქტიკული გამოყენება: თუ ინსტალაციის შემდეგ პირველივე შემოწმებას მშვიდად და ყურადღებით გაივლი, უკვე მიიღებ ისეთ ინფორმაციას, რომელიც შემდეგ ფინანსურ ნაბიჯს უფრო გააზრებულს გახდის.
ყოველდღიურ გეგმაში როგორ ჩავსვა
წარმოიდგინე, რომ თვეების განმავლობაში აგროვებდი თანხას ტექნიკის შესაძენად და ახლა განვადების აღებას განიხილავ. სანამ მაღაზიაში საბოლოო არჩევანს გააკეთებ, აპლიკაციაში საკუთარი ჩანაწერების გადახედვა დაგეხმარება გაარჩიო, რა იცი ზუსტად და რა უნდა გადაამოწმო. თუ ძველი ვალდებულება დაგხვდა, შეგიძლია შესაბამისი დოკუმენტი მოძებნო და პირობების განხილვამდე კითხვები მოამზადო. ეს არ გეტყვის, დაგიმტკიცებენ თუ არა განვადებას, მაგრამ საუბარს უფრო კონკრეტულს გახდის.
ასეთი გამოყენება հատկապես გამართლებულია მაშინ, როცა გადაწყვეტილება იმავე დღეს არ უნდა მიიღო. საკუთარ ჩანაწერებს нэг ჯერზე ყურადღებით წაკითხვა, შემდეგ კი შეთავაზების პირობებთან ცალკე დაბრუნება ნაკლებად აჩენს იმპულსურ არჩევანს. საკრედიტო ისტორია გამოიყენე როგორც მოსამზადებელი ინფორმაცია და არა როგორც ავტომატური ნებართვა სესხის ასაღებად.
რა კითხვა უნდა დაუსვა საკუთარ თავს
აპლიკაციის გახსნამდე სასარგებლოა განსაზღვრო, რატომ ამოწმებ ინფორმაციას: ახალი ვალდებულების გამო, ძველი ჩანაწერის დასაზუსტებლად თუ უბრალოდ მიმდინარე სურათის გასაგებად. მიზნის ცოდნა დაგეხმარება, რომ ყურადღება საჭირო დეტალებზე გადაიტანო და თითოეული მონაცემის მნიშვნელობა რეალურ გადაწყვეტილებას დაუკავშირო. თუ კონკრეტულ ჩანაწერს ვერ ხსნი, ჩაინიშნე ზუსტად რა არის გაუგებარი და შესაბამის ორგანიზაციასთან საუბრისას ეს საკითხი ცალკე დასვი.
ასევე გაითვალისწინე, რომ აპლიკაციის ნახვა თავისთავად არ ცვლის ფინანსურ ჩვევებს. თუ მიზანი საკრედიტო მდგომარეობის გაუმჯობესებაა, ინფორმაცია მხოლოდ საწყისი ორიენტირია: გადახდის ვადებს, ახალ ვალდებულებებსა და ხელშეკრულების პირობებს მაინც დამოუკიდებლად უნდა მიაქციო ყურადღება. ეს განსხვავება მნიშვნელოვანია, რადგან ხელსაწყოსგან ისეთ შედეგს არ უნდა ელოდო, რომელსაც საბოლოოდ შენი გადაწყვეტილებები განსაზღვრავს.
ხელმისაწვდომობა და პასუხისმგებლიანი გამოყენება
JSC Creditinfo Georgia-ს მიერ შექმნილი ეს ფინანსური აპი 2021 წლის 4 ნოემბერს გამოვიდა, ახლა კი 11.4.1 ვერსიით არის წარმოდგენილი. Android-ის მინიმალურ მოთხოვნად 7.0 აქვს, რაც ბევრ ძველ მოწყობილობასთან თავსებადობას უწყობს ხელს. თუ iPhone-ს იყენებ, ჩამოტვირთვამდე შესაბამის მაღაზიაში გადაამოწმე შენი მოწყობილობისთვის ხელმისაწვდომობა და სისტემური მოთხოვნები; სხვა პლატფორმის მხარდაჭერის დეტალების ვარაუდით მიჩნევა საჭირო არ არის.
რადგან საქმე პირად ფინანსურ ინფორმაციას ეხება, ტელეფონის დაცვა და ანგარიშიდან გამოსვლა საერთო მოწყობილობის გამოყენების შემდეგ ჩვეულებრივ ციფრულ სიფრთხილეზე მეტად მნიშვნელოვანია. საჯარო ან სხვის მოწყობილობაზე შესვლას მოვერიდებოდი; თუ ამის გაკეთება აუცილებელი გახდა, არ დატოვო ანგარიში გახსნილი და არ შეინახო შესვლის მონაცემები სხვებისთვის ხელმისაწვდომ ადგილას. ეს მარტივი ჩვევები აპის რომელიმე ფუნქციაზე ნაკლებად შესამჩნევია, მაგრამ პირადი ინფორმაციის მართვისას რეალურად მნიშვნელოვანია.
აპლიკაცია შეფასებულია 3+ ასაკისთვის, თუმცა ეს შეფასება არ ნიშნავს, რომ საკრედიტო მონაცემები ბავშვისთვის განკუთვნილი შინაარსია. მისი მთავარი აუდიტორია სრულწლოვანი ადამიანია, რომელსაც საკუთარ ფინანსურ ჩანაწერებზე წვდომა სჭირდება. ოჯახში ფინანსური თემის განხილვისასაც უმჯობესია ანგარიშში შესვლა და მონაცემების ნახვა თავად მფლობელმა მართოს.
საბოლოო შეფასება
ჩემი კრედიტინფო ყველაზე დამაჯერებელია მაშინ, როცა მას კონკრეტული მიზანი აქვს: საკუთარი საკრედიტო ჩანაწერების გაცნობა, სესხამდე მომზადება ან გაუგებარი ინფორმაციის მოსაძებნად საწყისი წერტილის შექმნა. უფასო ხელმისაწვდომობა ამ პირველ ნაბიჯს მარტივს ხდის, ხოლო ვიწრო დანიშნულება იმას ნიშნავს, რომ მისგან ბიუჯეტის დაგეგმვასა და ყოველდღიური საბანკო ოპერაციების მართვას არ უნდა ელოდო.
თუ შენთვის მთავარია სწრაფად შეამოწმო, რა ინფორმაცია უკავშირდება შენს საკრედიტო ისტორიას, მე ამ აპს ცდას ვურჩევდი. თუ კი გჭირდება ინდივიდუალური ფინანსური რჩევა, სესხის დამტკიცების პროგნოზი ან ხარჯების სრული მართვა, უკეთესია შესაბამისი სპეციალისტის, კრედიტორის ან სხვა ტიპის ფინანსური ხელსაწყოს დახმარება. ჩემი საბოლოო შეფასება ასეთია: ეს არის მიზნობრივი, გამოსადეგი საწყისი ინსტრუმენტი, რომლის სარგებელი ყველაზე მეტად მაშინ ჩანს, როცა ნანახ ინფორმაციას მშვიდად ამოწმებ და შემდეგ გააზრებულ მოქმედებად აქცევ.
პლუსები
- კრედიტის ისტორიის შემოწმება სახლიდან
- ფილიალში მისვლის გარეშე.
- საკრედიტო ანგარიშის მიღება სწრაფად და მოსახერხებლად.
- ოფიციალური მონაცემები სანდო წყაროდან
- ნაკლები გაურკვევლობით.
- კრედიტბიუროს სერვისებზე წვდომა ერთ აპლიკაციაში.
- სასარგებლოა სესხზე განაცხადამდე საკუთარი მდგომარეობის შესაფასებლად.
მინუსები
- სრული ფუნქციების გამოყენებას შესაძლოა ავტორიზაცია და პირადი მონაცემები დასჭირდეს.
- ზოგიერთი ანგარიში ან სერვისი შეიძლება ფასიანი იყოს.
- აპლიკაციის სარგებლობა შეზღუდულია საქართველოს საკრედიტო სისტემით.
- ტექნიკური შეფერხებისას ანგარიშის ნახვა შესაძლოა დროებით ვერ მოხერხდეს.
- კრედიტის ისტორიის გასაუმჯობესებლად აპი მხოლოდ ინფორმაციას გაწვდით.
ხშირად დასმული კითხვები — ჩემი კრედიტინფო - MyCreditinfo
რა არის „ჩემი კრედიტინფო“ და რისთვის გამოიყენება?
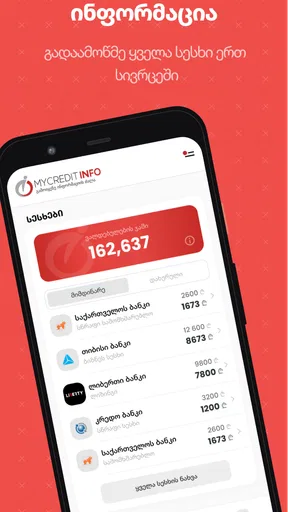
„ჩემი კრედიტინფო“ არის საკრედიტო ინფორმაციის მართვის სერვისი, რომლის საშუალებითაც მომხმარებელს შეუძლია საკუთარი საკრედიტო ისტორიისა და ანგარიშის გაცნობა. აპლიკაცია სასარგებლოა მათთვის, ვისაც სურს აკონტროლოს სესხები, გადახდების ისტორია და კრედიტთან დაკავშირებული მონაცემები ერთ სივრცეში, განსაკუთრებით ახალი სესხის ან განვადების აღებამდე.
რა ინფორმაციის ნახვა შეიძლება აპლიკაციაში?
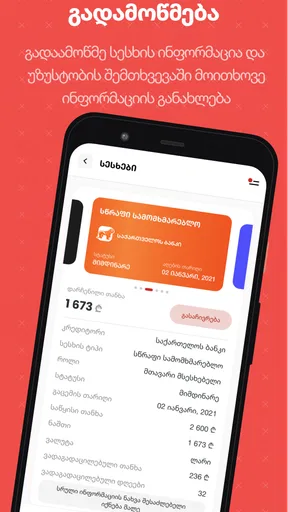
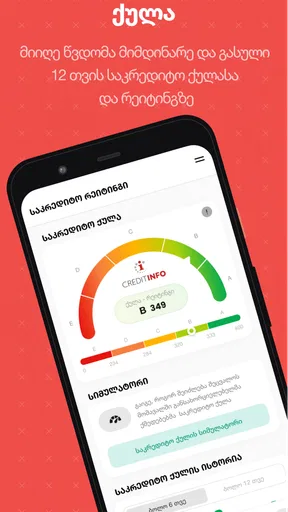
აპლიკაციაში, როგორც წესი, შესაძლებელია საკრედიტო ანგარიშთან დაკავშირებული ინფორმაციის, არსებული ან წარსული ვალდებულებების, გადახდების ისტორიისა და საკრედიტო აქტივობის ნახვა. ხელმისაწვდომი მონაცემების ზუსტი ჩამონათვალი შესაძლოა მომხმარებლის ანგარიშისა და არჩეული სერვისის მიხედვით განსხვავდებოდეს, ამიტომ ანგარიშის შექმნის შემდეგ ყურადღებით გაეცანით თითოეული განყოფილების აღწერას.
როგორ ხდება რეგისტრაცია და მომხმარებლის იდენტიფიცირება?
რეგისტრაციისას საჭიროა პირადი მონაცემების შეყვანა და მომხმარებლის ვინაობის დადასტურება. იდენტიფიცირების პროცესი აუცილებელია, რადგან აპლიკაცია პერსონალურ და ფინანსურ ინფორმაციასთან მუშაობს. ზოგიერთ შემთხვევაში შეიძლება დაგჭირდეთ ტელეფონის ნომრის, პირადობის დოკუმენტის ან დამატებითი უსაფრთხოების კოდის გამოყენება. ჩამოტვირთვამდე დარწმუნდით, რომ ოფიციალურ აპლიკაციას აყენებთ.
არის თუ არა „ჩემი კრედიტინფო“ უფასო?
აპლიკაციის ჩამოტვირთვა შესაძლოა უფასო იყოს, თუმცა კონკრეტული საკრედიტო ანგარიშის, გაფართოებული ინფორმაციის ან დამატებითი ფუნქციების მიღება შეიძლება ფასიანი მომსახურების ფარგლებში ხდებოდეს. პირობები და ტარიფები დროთა განმავლობაში შეიძლება შეიცვალოს. ანგარიშის ან ფასიანი სერვისის გამოყენებამდე ყურადღებით შეამოწმეთ საბოლოო ღირებულება, გადახდის წესი და ავტომატური განახლების პირობები.
რამდენად დაცულია ჩემი პერსონალური და საკრედიტო ინფორმაცია?
რადგან აპლიკაცია ფინანსურ და პირად მონაცემებს ამუშავებს, უსაფრთხოება ერთ-ერთი ყველაზე მნიშვნელოვანი საკითხია. გამოიყენეთ მხოლოდ ოფიციალური მაღაზიიდან გადმოწერილი ვერსია, შექმენით ძლიერი პაროლი და არ გაუზიაროთ სხვებს შესვლის კოდი. ასევე შეამოწმეთ აპლიკაციის კონფიდენციალურობის პოლიტიკა, მოთხოვნილი ნებართვები და ანგარიშიდან გამოსვლის შესაძლებლობა საერთო ან სხვის მოწყობილობაზე გამოყენების შემდეგ.


